相続税の配偶者控除を活用するメリットと注意点
夫や妻が亡くなったとき、残された配偶者が財産を相続すると相続税がかかることがあります。
配偶者の税負担を大きく軽減できる制度として相続税の配偶者控除があります。
本記事では、相続税の配偶者控除を活用するメリットと注意点について解説します。
相続税の配偶者控除とは
相続税の配偶者控除とは、配偶者が相続や遺贈によって取得した財産について、一定の金額まで相続税がかからないようにする制度です。
正式には配偶者の税額軽減といい、夫婦で築いた財産であることや残された配偶者の生活を保障する必要があることなどを考慮して設けられています。
相続税の配偶者控除は配偶者が実際に取得した財産を対象とするため、遺言や遺産分割によって取得する財産が確定している必要があります。
相続税の配偶者控除を利用すると、配偶者が取得した財産の額が1億6,000万円と法定相続分に相当する額のいずれか多い金額までであれば、相続税はかかりません。
相続税の配偶者控除を活用するメリット
相続税の配偶者控除を活用する主なメリットは次のとおりです。
1億6000万円までは相続税がかからない
相続税の配偶者控除の大きなメリットとして、配偶者が取得した財産が1億6,000万円までであれば、相続税がかからない点が挙げられます。
1億6,000万円を超える財産を取得しても、その額が配偶者の法定相続分以内であれば、相続税はかかりません。
少しわかりにくいので、以下の具体例をあげます。
【具体例】遺産が4億円で相続人が被相続人の配偶者と子供1人のケース
相続人が配偶者と子1人であるときに配偶者の法定相続分は2分の1です。
そのため、遺産総額が4億円であれば、2億円まで相続税がかからずに取得できます。
配偶者以外の相続人には同様の制度がないため、相続税の配偶者控除は配偶者だけに認められた大きな優遇措置といえます。
配偶者の生活資金を確保しやすくなる
相続税の配偶者控除には、配偶者の生活資金を確保しやすくなるというメリットがあります。
配偶者は被相続人の死亡によって収入が減ることが多く、相続した財産がその後の生活を支える重要な資金となります。
配偶者控除によって相続税の負担を抑えられれば、自宅や預貯金などの財産を手元に残しやすくなります。
自宅を配偶者が相続するときは、小規模宅地等の特例とあわせて利用することで、さらに相続税の負担を抑えられます。
相続税の配偶者控除を活用する際の注意点
相続税の配偶者控除は大きな節税効果がある一方で、利用にあたって注意すべき点もあります。
主な注意点は次の4つです。
相続税の申告が必要になる
相続税の配偶者控除を利用するには、相続税の申告が必要です。
配偶者控除によって納める相続税が0円になるときでも、申告をしなければ適用を受けることはできません。
相続税の申告期限は被相続人が亡くなったことを知った日の翌日から10ヵ月以内です。
申告の際には、相続税の申告書のほか、戸籍謄本や遺産分割協議書の写しなどを提出します。
遺産分割が終わっていないと適用されない
相続税の配偶者控除は相続税の申告期限までに遺産分割が終わっていない財産には適用されません。
相続人同士の話し合いがまとまらず、申告期限までに遺産分割ができないときは、いったん控除を適用せずに申告と納税を行う必要があります。
なお、申告書とあわせて申告期限後3年以内の分割見込書を提出し、3年以内に遺産分割が成立すれば、更正の請求によって控除を受けることができます。
この更正の請求によって、納めすぎた相続税は還付されます。
二次相続で相続税の負担が増えることがある
相続税の配偶者控除を活用すると、二次相続で相続税の負担が増えることがある点に注意が必要です。
二次相続とは、最初の相続で財産を取得した配偶者が亡くなり、子供などが財産を相続することをいいます。
二次相続では相続税の配偶者控除を利用できないうえ、法定相続人の数が減ることで基礎控除額も少なくなります。
そのため、最初の相続で配偶者に多くの財産を集中させると、二次相続を含めた相続税の合計額がかえって高くなることがあります。
例えば、最初の相続の段階で子供にも一定の財産を相続させておくことで、二次相続での相続税を抑えられるケースがあります。
相続税の配偶者控除を利用する際は、二次相続まで見据えて遺産の分け方を検討することが大切です。
法律上の配偶者でなければ適用されない
相続税の配偶者控除を利用できるのは、婚姻届を提出した法律上の配偶者に限られます。
長年連れ添っていても、内縁関係や事実婚のパートナーは相続税の配偶者控除の対象にはなりません。
事実婚のパートナーに財産を残したいときは、遺言による遺贈などを検討することになりますが、その際も相続税の配偶者控除の適用は受けられない点に注意が必要です。
一方、法律上の配偶者であれば、婚姻期間の長さにかかわらず相続税の配偶者控除を利用することができます。
まとめ
今回は相続税の配偶者控除を活用するメリットと注意点について解説しました。
相続税の配偶者控除を活用すると、配偶者が取得した財産が1億6,000万円又は法定相続分までであれば相続税がかからず、残された配偶者の生活資金を確保しやすくなります。
一方で、相続税の申告が必要であることや、二次相続で税負担が増えることもあるため、遺産の分け方は慎重に検討することが重要です。
不安がある場合には税理士に相談することを検討してください。
KNOWLEDGE基礎知識とキーワード
相続対策に関する記事
認定経営革新等支援機関に関する記事
キーワード
PROFILE代表者の紹介
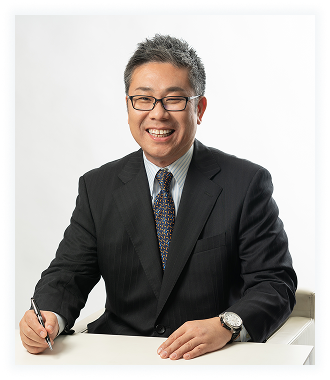
美藤 直人(びとう なおひと) / 公認会計士・税理士
大手監査法人での豊富な実務経験と、企業支援・相続・事業承継まで幅広い支援実績を持つ公認会計士・税理士です。
金融庁勤務や上場企業の社外役員など、多角的な視点で経営をサポートしています。
皆さまの『良き経営アドバイザー(軍師)』を目指して
ホームページをご覧いただき、ありがとうございます。
公認会計士・税理士の美藤直人(びとうなおひと)と申します。
私は1991年に公認会計士試験(旧第2次試験)に合格後、大手監査法人に勤務していましたが、2011年に税理士登録して当事務所を設立し、企業・個人事業者であるお客さまに対してご事業の発展をサポートするアドバイザー‘軍師’であり続けたいと考えて業務を行ってきました。
物価や金利の変動など経済環境が大きく変化する今、経営にはこれまで以上に柔軟な判断と確かな戦略が求められています。公認会計士・税理士として、経営者の皆さまの意思決定を支え、安心して事業を発展させていけるように全力でサポートすることが、私の真の仕事であると考えています。また、『史記』(中国前漢の武帝の時代の歴史書)に「計は会なり」という言葉が初めて表れたのが「会計」という言葉の始まりだと言われています。この「計は会なり」は「各方面の現場の真実を正しく報告すれば、ビジネスの価値が増大する」という意味であり、私が公認会計士・税理士として「会計」のお手伝いをすることが、お客さまのご事業の発展に通じることになります。
お客様の発展を自分の喜びとし、信頼される‘軍師’として法令に基づいた節税と経営サポートを行ってまいります。
今までの実務経験を活かしながら、「お客さまとともに成長する」ことを大切にし、起業支援、個人事業者の法人成り、創業融資、補助金の申請、税務申告(法人税、所得税、消費税、相続税など)、事業承継、事業再生、事業計画の作成支援、M&Aの買収調査まで幅広くお手伝いをしています。
お気軽にご相談ください。
OFFICE事務所概要
| 名称 | 美藤公認会計士・税理士事務所 |
|---|---|
| 事務所所在地 | 〒530-0041 大阪市北区天神橋2丁目北1番21号 八千代ビル東館3階B号室 |
| 連絡先 | TEL:06-4800-8410 |
| 代表者 | 美藤 直人(びとう なおひと) |
| 対応時間 | 平日 9:00~18:00 |
| 定休日 | 土曜・日曜・祝日※事前にご連絡いただければ、休日も対応します。 |
アクセス
大阪メトロ南森町駅・JR大阪天満宮駅の3番出口を出て天神橋筋商店街を北に120m
1つ目の小さな十字路を右折して40m先の右側のビル(1階に皮膚科と調剤薬局があります)