相続において配偶者は優遇される?優遇措置のメリット・デメリットと注意点
相続の際、被相続人の配偶者にはさまざまな優遇措置が用意されています。
ただし、一次相続での税負担だけを考えて配偶者に多くの財産を相続させると、二次相続まで含めた相続税の負担がかえって増えることもあります。そのため、将来の相続まで見据えて遺産分割を検討することが大切です。
今回は相続において配偶者が利用できる優遇措置の内容や優遇措置を利用するメリット・デメリットなどについて解説します。
相続における配偶者への優遇措置とは?
相続の際に配偶者が利用できる優遇措置として、以下のことが挙げられます。
相続税の配偶者の税額軽減を受けられる
被相続人の配偶者は相続税の配偶者の税額軽減が受けられます。
相続税の配偶者の税額軽減を利用すれば、配偶者が遺産分割や遺言によって実際に取得した正味の遺産額が、1億6,000万円又は配偶者の法定相続分相当額のどちらか多い金額までは、相続税がかかりません。
配偶者の遺産取得額が配偶者の税額軽減の範囲内に収まっている場合には、相続税を支払うことなく相続することが可能です。
小規模宅地等の特例を適用しやすい
小規模宅地等の特例のうち「特定居住用宅地等」に該当する場合には、一定の要件を満たすことで、被相続人等が居住していた宅地等のうち330㎡までの部分について、相続税評価額を80%減額することができます。
特定居住用宅地等について、配偶者が被相続人の居住していた宅地等を相続する場合には、被相続人との同居要件や申告期限までの保有継続要件はありません。
一方、配偶者以外の親族が取得する場合には、取得者の状況に応じて、被相続人との同居や申告期限までの保有継続など、一定の要件を満たす必要があります。
相続において配偶者の優遇措置を利用するメリット
相続において配偶者が優遇措置を利用する主なメリットは相続税の負担を軽減できることです。
配偶者の税額軽減や小規模宅地等の特例を活用することにより、配偶者が負担する税額は大幅に抑えられる可能性が高いです。
これにより、被相続人が亡くなった後の配偶者の生活基盤が守られやすくなっています。
相続において配偶者の優遇措置を利用するデメリット
夫婦のどちらか一方が亡くなって最初に発生する相続を一次相続と呼びます。
それに対して、残された配偶者が亡くなって発生する相続を二次相続といいます。
一次相続で配偶者が優遇措置を利用すると、配偶者が亡くなったときの二次相続において子どもなどの相続人が負担する相続税が増加しやすいというデメリットがあります。
特に、配偶者の税額軽減を最大限活用するために一次相続において配偶者に遺産を集中させると、二次相続において相続税の課税対象となる財産の増加につながるため、税額が高くなりやすいです。
さらに、二次相続では配偶者がすでに亡くなっている分一次相続よりも相続人の数が減少するケースが多いです。
これにより、「3,000万円 +(600万円 × 法定相続人の数)」で求められる基礎控除枠が小さくなることも、相続税が高くなる一因です。
二次相続まで見据えた遺産分割をするには?
二次相続も含めた総合的な税負担を低く抑えるためには、早い段階から二次相続を見据えた対策を行うことが効果的です。
具体的には、次の対策を検討してください。
一次相続と二次相続のトータルシミュレーションを行う
一次相続が発生した段階から、配偶者が亡くなった後の二次相続も含めたトータルシミュレーションを行いましょう。
一次相続における複数の遺産分割方法について、それぞれを選択した場合に将来的な二次相続での相続財産や相続税がどうなるかをあらかじめ税理士と試算しておくことで、一次相続と二次相続を通じた相続税負担を比較検討することができます。
財産を配偶者と子どもへ適切に分散させておく
一次相続で配偶者の税額軽減の枠を全て使い切ろうとするのではなく、子どもたちも一定の財産をあらかじめ相続しておくことも、二次相続において配偶者から子どもたちが相続する財産を抑えるために有効な方法の一つです。
例えば、現金などの流動性の高い資産を子どもが取得し、自宅の不動産を配偶者が取得するなど、それぞれの財産の性質や今後の生活状況も踏まえて、柔軟な分け方を検討することが大切です。
まとめ
今回は相続における配偶者への優遇措置の内容や配偶者が優遇措置を利用するメリット・デメリットなどについて解説しました。
被相続人の配偶者は相続税の配偶者の税額軽減を利用できるほか、特定居住用宅地等については、同居要件や申告期限までの保有継続要件がありません。
ただし、一次相続での税負担だけを考えて配偶者に多くの財産を相続させると、二次相続まで含めた相続税の負担が増える場合があります。
一次相続だけでなく、将来の二次相続まで見据えた遺産分割を検討したいとお考えの方は、税理士への相談をご検討ください。
KNOWLEDGE基礎知識とキーワード
相続対策に関する記事
認定経営革新等支援機関に関する記事
キーワード
PROFILE代表者の紹介
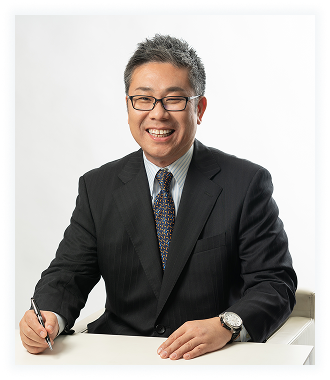
美藤 直人(びとう なおひと) / 公認会計士・税理士
大手監査法人での豊富な実務経験と、企業支援・相続・事業承継まで幅広い支援実績を持つ公認会計士・税理士です。
金融庁勤務や上場企業の社外役員など、多角的な視点で経営をサポートしています。
皆さまの『良き経営アドバイザー(軍師)』を目指して
ホームページをご覧いただき、ありがとうございます。
公認会計士・税理士の美藤直人(びとうなおひと)と申します。
私は1991年に公認会計士試験(旧第2次試験)に合格後、大手監査法人に勤務していましたが、2011年に税理士登録して当事務所を設立し、企業・個人事業者であるお客さまに対してご事業の発展をサポートするアドバイザー‘軍師’であり続けたいと考えて業務を行ってきました。
物価や金利の変動など経済環境が大きく変化する今、経営にはこれまで以上に柔軟な判断と確かな戦略が求められています。公認会計士・税理士として、経営者の皆さまの意思決定を支え、安心して事業を発展させていけるように全力でサポートすることが、私の真の仕事であると考えています。また、『史記』(中国前漢の武帝の時代の歴史書)に「計は会なり」という言葉が初めて表れたのが「会計」という言葉の始まりだと言われています。この「計は会なり」は「各方面の現場の真実を正しく報告すれば、ビジネスの価値が増大する」という意味であり、私が公認会計士・税理士として「会計」のお手伝いをすることが、お客さまのご事業の発展に通じることになります。
お客様の発展を自分の喜びとし、信頼される‘軍師’として法令に基づいた節税と経営サポートを行ってまいります。
今までの実務経験を活かしながら、「お客さまとともに成長する」ことを大切にし、起業支援、個人事業者の法人成り、創業融資、補助金の申請、税務申告(法人税、所得税、消費税、相続税など)、事業承継、事業再生、事業計画の作成支援、M&Aの買収調査まで幅広くお手伝いをしています。
お気軽にご相談ください。
OFFICE事務所概要
| 名称 | 美藤公認会計士・税理士事務所 |
|---|---|
| 事務所所在地 | 〒530-0041 大阪市北区天神橋2丁目北1番21号 八千代ビル東館3階B号室 |
| 連絡先 | TEL:06-4800-8410 |
| 代表者 | 美藤 直人(びとう なおひと) |
| 対応時間 | 平日 9:00~18:00 |
| 定休日 | 土曜・日曜・祝日※事前にご連絡いただければ、休日も対応します。 |
アクセス
大阪メトロ南森町駅・JR大阪天満宮駅の3番出口を出て天神橋筋商店街を北に120m
1つ目の小さな十字路を右折して40m先の右側のビル(1階に皮膚科と調剤薬局があります)