法人が青色申告事業者になるメリットとは?手続きの流れも解説
法人を設立して事業を運営していくにあたり、青色申告の承認を受けることは重要となります。
白色申告と比較して事務的な負担は少し増すかもしれませんが、税務上の優遇措置を受けられるため、多くの企業が青色申告を選択しています。
本記事では、法人が青色申告事業者になるメリットや手続きの流れなどについて解説します。
青色申告とは?
青色申告とは、日々の取引内容を正規の簿記原則に従って記帳し、帳簿に基づいて課税所得や法人税額を自主的に計算して申告する制度のことです。
税務署長に対して所定の申請書を提出することで青色申告事業者の資格を得ることができます。
法人が青色申告事業者になるメリット
法人が青色申告事業者になる主なメリットとして、以下が挙げられます。
メリット①欠損金の繰越控除が使える
事業年度において欠損金(赤字)が発生した場合、青色申告を行っている法人はその赤字を翌年以降の10年間にわたって繰越すことができます。
翌期以降に黒字が出た際、過去に繰越した赤字と相殺することができるため、将来の法人税負担を圧縮できるメリットがあります。
これにより、景気の変動などによって一時的に赤字を計上してしまった企業であっても、将来の黒字と相殺することで経営再建を円滑に進めることが可能です。
メリット②欠損金の繰戻し還付が受けられる
前年度が黒字で法人税を納税していた企業が、当年度において赤字に転落した場合、青色申告事業者であれば前年度に納めた法人税の還付を請求することができます。
これを欠損金の繰戻し還付と呼びます。
資金繰りが厳しくなりやすい赤字の時期において、過去に支払った税金が現金として戻ってくることは、大きなメリットとなります。
メリット③各種控除が適用できる
青色申告を行っている法人は、中小企業経営強化税制や少額減価償却資産の特例など、国が定める複数の優遇措置を利用できます。
中小企業経営強化税制とは、中小企業者等が経営力向上計画の認定を受けて一定の設備や機械などを取得又は製作した場合に、全額を損金に算入するか最大10パーセントの税額控除を受けるかを選んで適用できる制度のことです。
そして、少額減価償却資産の特例とは、青色申告書を提出する中小企業者等が取得価額40万円未満の減価償却資産を取得等した場合(2026年3月31日までの取得等した場合は30万円未満)に、年間合計300万円を限度として取得価額の全額をその事業年度の経費に算入できる制度です。
税額控除を適用することで本来支払うべき税額そのものを直接減額できるケースもあり、手元に残る資金を増やして次の事業展開に再投資しやすくなる点は、青色申告事業者になる大きなメリットといえます。
法人が青色申告事業者になるための手続きの流れ
法人が青色申告の承認を受けるためには、期限内に税務署へ必要書類を提出して手続きを行う必要があります。
具体的な手続きの流れは次のとおりです。
青色申告の承認申請書を作成する
まずは、国税庁のホームページ等から青色申告の承認申請書の用紙を入手し、必要事項を正確に記入します。
必要事項としては、主に以下が挙げられます。
法人の名称
代表者氏名
主たる事務所の所在地
設立日
所轄税務署名
会計処理を行う際の帳簿組織の種類
決算期に関する事項
不備があると再提出を求められる場合があるため、慎重に確認しながら作成を進めます。
企業の正確な財務体制を税務署にアピールするための重要な書類となるため、税理士のサポートを受けるなどして記載ミスを防ぐことが大切です。
青色申告の承認申請書を税務署へ提出する
作成した申請書は新規に設立された法人の場合には原則として設立の日から3ヵ月を経過した日、または最初の事業年度の終了日のいずれか早い日の前日までに所轄の税務署へ提出します。
既存法人の場合は、青色申告に変更したい事業年度の開始日の前日までに申請を行う必要があります。
提出期限を過ぎてしまうと、その事業年度における青色申告の適用が認められなくなってしまうため、スケジュール管理を徹底して期限内に必ず提出することが重要です。
まとめ
本記事では、法人が青色申告事業者になるメリットや手続きの流れなどについて解説しました。
青色申告事業者になることで、欠損金の繰越控除や少額減価償却資産の特例などを含む複数の税制上の優遇措置を受けることができるようになります。
青色申告の承認を受けるためには、期限内に申請書を作成し、税務署へ提出する必要があります。
手続きの負担を抑えつつ青色申告事業者になりたいとお考えの方は、税理士に相談することを検討してください。
KNOWLEDGE基礎知識とキーワード
相続対策に関する記事
認定経営革新等支援機関に関する記事
キーワード
PROFILE代表者の紹介
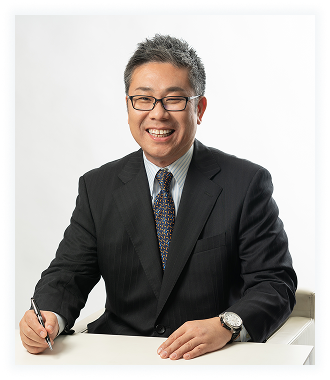
美藤 直人(びとう なおひと) / 公認会計士・税理士
大手監査法人での豊富な実務経験と、企業支援・相続・事業承継まで幅広い支援実績を持つ公認会計士・税理士です。
金融庁勤務や上場企業の社外役員など、多角的な視点で経営をサポートしています。
皆さまの『良き経営アドバイザー(軍師)』を目指して
ホームページをご覧いただき、ありがとうございます。
公認会計士・税理士の美藤直人(びとうなおひと)と申します。
私は1991年に公認会計士試験(旧第2次試験)に合格後、大手監査法人に勤務していましたが、2011年に税理士登録して当事務所を設立し、企業・個人事業者であるお客さまに対してご事業の発展をサポートするアドバイザー‘軍師’であり続けたいと考えて業務を行ってきました。
物価や金利の変動など経済環境が大きく変化する今、経営にはこれまで以上に柔軟な判断と確かな戦略が求められています。公認会計士・税理士として、経営者の皆さまの意思決定を支え、安心して事業を発展させていけるように全力でサポートすることが、私の真の仕事であると考えています。また、『史記』(中国前漢の武帝の時代の歴史書)に「計は会なり」という言葉が初めて表れたのが「会計」という言葉の始まりだと言われています。この「計は会なり」は「各方面の現場の真実を正しく報告すれば、ビジネスの価値が増大する」という意味であり、私が公認会計士・税理士として「会計」のお手伝いをすることが、お客さまのご事業の発展に通じることになります。
お客様の発展を自分の喜びとし、信頼される‘軍師’として法令に基づいた節税と経営サポートを行ってまいります。
今までの実務経験を活かしながら、「お客さまとともに成長する」ことを大切にし、起業支援、個人事業者の法人成り、創業融資、補助金の申請、税務申告(法人税、所得税、消費税、相続税など)、事業承継、事業再生、事業計画の作成支援、M&Aの買収調査まで幅広くお手伝いをしています。
お気軽にご相談ください。
OFFICE事務所概要
| 名称 | 美藤公認会計士・税理士事務所 |
|---|---|
| 事務所所在地 | 〒530-0041 大阪市北区天神橋2丁目北1番21号 八千代ビル東館3階B号室 |
| 連絡先 | TEL:06-4800-8410 |
| 代表者 | 美藤 直人(びとう なおひと) |
| 対応時間 | 平日 9:00~18:00 |
| 定休日 | 土曜・日曜・祝日※事前にご連絡いただければ、休日も対応します。 |
アクセス
大阪メトロ南森町駅・JR大阪天満宮駅の3番出口を出て天神橋筋商店街を北に120m
1つ目の小さな十字路を右折して40m先の右側のビル(1階に皮膚科と調剤薬局があります)